Proteção e Dignidade em Vida

Seguro de Invalidez Permanente: O Maior Risco Financeiro Não é a Morte, é a Incapacidade

Se uma pessoa falece, os custos dela cessam. Mas se ela sofre uma invalidez permanente, as despesas familiares se multiplicam enquanto a sua renda ativa é zerada. Entenda como blindar esse risco com coberturas profissionais de elite.

🔒 Sigilo Absoluto 🏛️ Franqueado Seguralta (55+ Anos de Mercado) 🇧🇷 Atendimento Nacional Online e Presencial

A Realidade Patrimonial Que Poucos Enxergam Antes da Crise

💡 Resposta Direta: O Que É e Como Funciona o Seguro de Invalidez Permanente?

O seguro de invalidez permanente garante indenização financeira integral ou parcial diretamente ao segurado em caso de perda funcional definitiva de órgãos, membros ou mobilidade por acidente (IPA) ou doença irreversível (IPD/IPDF). Regulamentado pela tabela oficial da SUSEP, o benefício é 100% isento de Imposto de Renda e provê liquidez imediata para custear adaptações, cuidadores e manutenção do padrão familiar sem queimar patrimônio ou contrair dívidas.

Estatisticamente, a probabilidade de uma pessoa em idade produtiva sofrer um evento incapacitante é significativamente maior do que a de morte prematura. No entanto, quase todas as pessoas ignoram essa realidade até que um acidente automobilístico, uma queda, uma complicação cirúrgica ou uma doença degenerativa tire a sua capacidade de trabalhar e produzir renda.

As Modalidades de Cobertura de Invalidez:
• IPA (Invalidez Permanente por Acidente): Indeniza perda de funções motoras ou membros por traumas físicos conforme tabela SUSEP.
• IPD / IPTD (Invalidez Permanente Total por Doença): Indeniza quando uma doença crônica impede o exercício de qualquer atividade profissional de forma definitiva.
• IPDF / IFPD (Invalidez Funcional Permanente): Exige perda de autonomia física para tarefas da vida diária.
• Invalidez Profissional: A cobertura nobre que indeniza 100% caso você fique impossibilitado de exercer a sua profissão específica, mesmo que possa exercer outra.

Os 4 Principais Pontos Cegos Deste Cenário:

  • A Renda Ativa Zera Imediatamente: O profissional liberal, executivo ou autônomo perde sua fonte de sustento e não consegue recolocação em atividades equivalentes.
  • As Despesas Médicas Multiplicam por 3x ou 5x: Fisioterapia neurológica intensiva, enfermagem domiciliar, próteses de alta tecnologia e medicamentos de uso contínuo drenam o orçamento familiar.
  • Custo de Adaptação Residencial e Veicular: Reformas obrigatórias para acessibilidade em casa, compra de veículos adaptados e equipamentos hospitalares consomem centenas de milhares de reais.
  • Dependência Previdenciária do INSS: O teto de aposentadoria por invalidez do INSS é irrisório e não mantém a mensalidade da faculdade dos filhos nem o plano de saúde da família.
Comparativo na Ponta do Lápis

Comparativo: Sem Seguro Estruturado vs. Cobertura de Invalidez Calibrada

Veja o impacto prático de ter ou não uma estrutura profissional calibrada para o seu patrimônio.

Dimensão do Risco Dependendo Apenas da Previdência Social Com Seguro de Invalidez Permanente Calibrado
Renda Vitalícia da Família Limitada estritamente aos tetos do INSS, corroídos pela inflação ano a ano. Capital líquido de R$ 500 mil a R$ 3+ milhões creditado diretamente na conta bancária.
Custos de Adaptação e Cuidados Endividamento familiar progressivo e queima rápida de patrimônio imobiliário. Despesas de adaptação e tratamentos 100% suportadas pelo capital da apólice.
Impacto nos Dependentes Cônjuge e filhos são forçados a interromper estudos e carreiras para virarem cuidadores. Tranquilidade, dignidade e estrutura profissional de cuidadores garantida.
Cobertura Profissional Específica Não existe no INSS (se puder ser telefonista, não recebe invalidez). Cláusula nobre de invalidez profissional: se não puder operar como médico/advogado, recebe 100%.
Tributação da Indenização Benefício do INSS sofre retenções e burocracias de perícia periódica. Indenização do seguro é 100% Isenta de Imposto de Renda (IRPF).
Fazer uma simulação para o meu caso
Metodologia Perrud Seguralta

Como Implementamos Essa Estratégia Passo a Passo

Sem pacotes prontos de prateleira bancária. Todo desenho é cirúrgico e alinhado aos seus objetivos.

Análise de Risco Profissional

Avaliamos os riscos intrínsecos à sua rotina laboral e exigências físicas da sua especialidade.

Seleção da Cláusula Contratual Nobre

Priorizamos apólices com cobertura de Invalidez Profissional e Tabela Majorada (que indeniza 100% para perda de membros essenciais como mãos ou visão).

Dimensionamento do Capital de Reestruturação

Calculamos o capital multiplicando seus custos anuais por 5 a 10 anos de sobrevida, adicionando verba para adaptação e cuidados.

Emissão com Companhias de Primeira Linha

Sua proteção entra em vigor com as maiores seguradoras internacionais reguladas pela SUSEP.

Tire Suas Dúvidas

Perguntas Frequentes Respondidas por Especialistas

As principais dúvidas levantadas por empresários e famílias afluentes antes de contratar.

Qual a diferença entre IPA e IPD?

IPA significa Invalidez Permanente por Acidente (cobre perda definitiva de membros, visão ou mobilidade decorrente de trauma físico externo). Já a IPD cobre Invalidez Permanente por Doença (quando uma condição clínica irreversível, como sequela de AVC ou esclerose, impede a pessoa de exercer atividade profissional).

O que é a Tabela de Invalidez da SUSEP e Tabela Majorada?

A tabela da SUSEP fixa percentuais de indenização para cada membro (ex: perda de um dedo pode indenizar 10% a 20%). A Tabela Majorada é uma cláusula especial para profissionais específicos (como cirurgiões ou dentistas) que eleva para 100% a indenização no caso de perda de órgãos vitais para o seu ofício, como polegar ou visão.

O que é Invalidez Funcional (IFPD) e por que devo tomar cuidado?

A Invalidez Funcional exige que a pessoa perca a capacidade de realizar atos básicos da vida (como tomar banho, alimentar-se ou vestir-se sozinha). Por isso, apólices de elite devem focar em Invalidez Laboral ou Profissional, que indenizam a perda da capacidade de trabalhar, muito antes da perda da independência pessoal.

A indenização por invalidez permanente paga Imposto de Renda?

Não. Toda indenização securitária por danos físicos ou invalidez permanente decorrente de apólices de seguro é 100% isenta de Imposto de Renda no Brasil.

Posso receber a indenização de invalidez e continuar como sócio da minha empresa?

Sim. O recebimento da indenização não impede você de continuar como sócio cotista ou titular patrimonial de empresas, recebendo lucros e dividendos.

Quem já tem seguro de vida em grupo da empresa precisa de seguro individual?

Sim. Os seguros corporativos de empresas (CLT) costumam ter capitais muito baixos (ex: R$ 30 mil a R$ 80 mil), regras genéricas e você perde a proteção no momento em que sai ou é demitido da empresa. Uma apólice individual é sua para sempre.
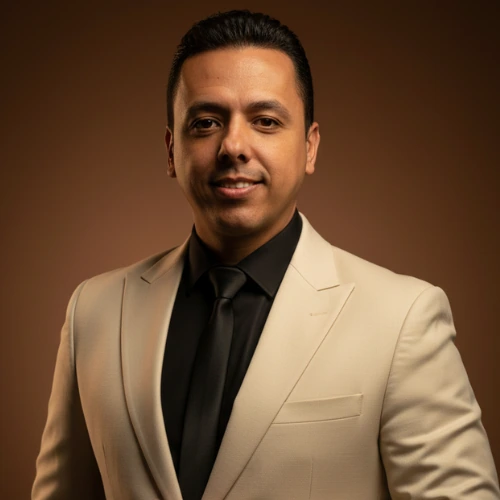
Rafael Perrud - Consultor Especialista Seguralta
Consultor Especialista

Rafael Perrud

Estrategista financeiro e franqueado Seguralta. Especialista em blindagem patrimonial, sucessão familiar e governança societária para empresários e profissionais de alta renda em todo o Brasil.

🛡️ Franquia Oficial Seguralta 📍 Atendimento em Todo o Brasil

Vamos Calibrar Essa Solução para a Sua Realidade?

Não existe pacote padrão de internet. Toda família e empresa tem um valor patrimonial, uma composição societária e um custo de vida único. Agende um diagnóstico gratuito diretamente com Rafael Perrud.

Conversar no WhatsApp com Rafael Perrud
💬
💬 Falar no WhatsApp